Ngân hàng giảm lãi suất cho vay bất động sản: Có nên xuống tiền mua cuối năm?
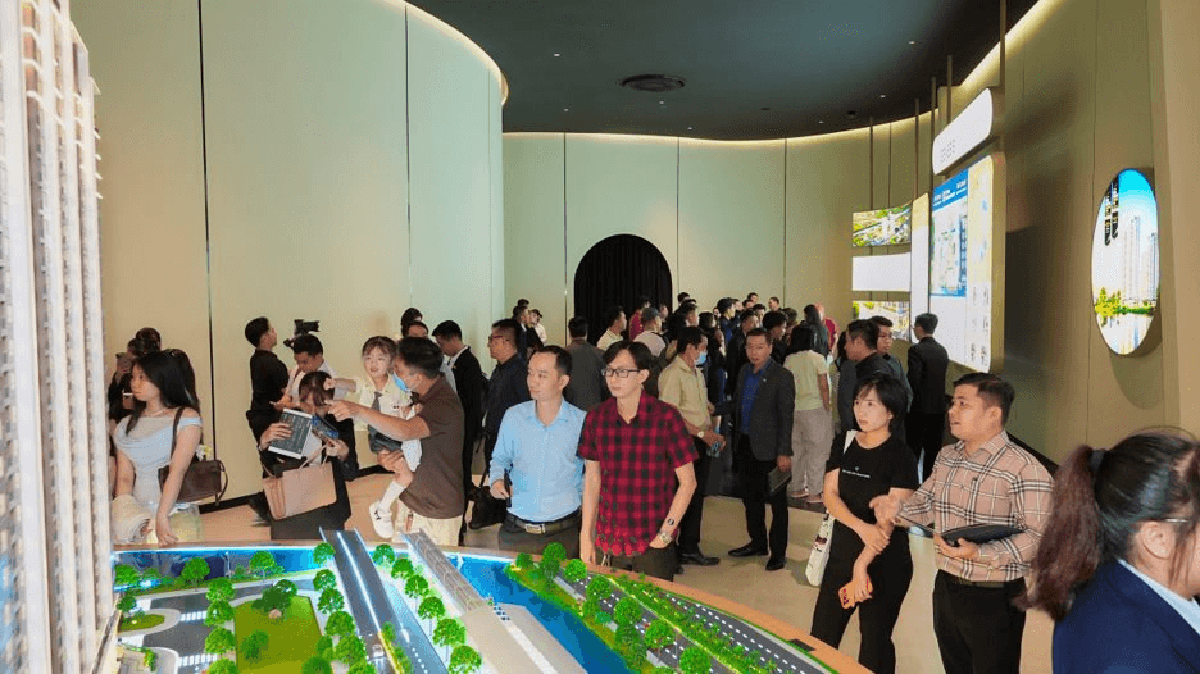
Nhiều ngân hàng thương mại đã bắt đầu triển khai các gói giảm lãi suất cho vay mua nhà trong những tháng cuối năm, tạo điều kiện thuận lợi hơn cho người mua bất động sản. Động thái này diễn ra trong bối cảnh thị trường đang chứng kiến sự cạnh tranh gay gắt giữa các chủ đầu tư với nhiều chính sách bán hàng ưu đãi.
Điểm chính cần nắm
- Một số ngân hàng công bố giảm lãi suất cho vay mua nhà từ 0,3-0,5 điểm phần trăm so với mức neo cao trước đó.
- Chủ đầu tư tiếp tục tung ra các chính sách hỗ trợ lãi suất, quà tặng và chiết khấu để kích cầu cuối năm.
- Người mua nhà để ở thực và nhà đầu tư đều có cơ hội tiếp cận nguồn vốn vay với chi phí thấp hơn.
- Tuy nhiên, giá bất động sản tại nhiều khu vực vẫn neo ở mức cao, tạo áp lực cân nhắc giữa lãi suất và giá nhà.
Góc nhìn FinHome
Việc ngân hàng giảm lãi suất cho vay là tín hiệu tích cực cho thị trường bất động sản, nhưng người mua cần đánh giá toàn diện trước quyết định. FinHome lưu ý rằng mức lãi suất ưu đãi ban đầu thường chỉ áp dụng trong 12-24 tháng đầu, sau đó sẽ chuyển sang lãi suất thả nổi (Sau kỳ ưu đãi, lãi suất không giữ nguyên: ngân hàng đặt lại theo chu kỳ đã ghi trong hợp đồng, bằng một lãi suất tham chiếu cộng biên, nên khoản trả hằng tháng được tính lại theo mức mới). Người vay cần tính toán khả năng trả nợ ở mức lãi suất sau ưu đãi, không chỉ mức lãi suất ban đầu, để tránh áp lực tài chính khi đến kỳ điều chỉnh.
Ngoài yếu tố lãi suất, giá bất động sản tại khu vực mong muốn vẫn là yếu tố quyết định. Người mua nên so sánh tổng chi phí sở hữu bao gồm giá nhà, lãi vay phải trả trong suốt kỳ hạn vay, và các chi phí liên quan khác trước khi quyết định xuống tiền.