Phó Thống đốc cập nhật số liệu mới nhất về dư nợ cho vay bất động sản
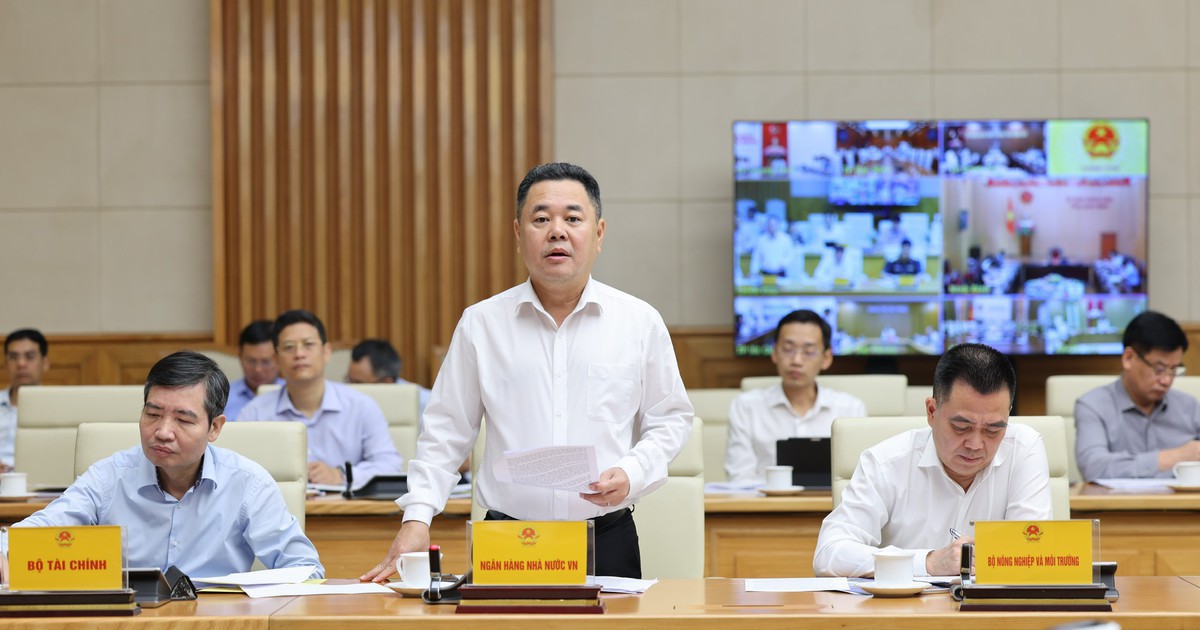
Ngân hàng Nhà nước vừa công bố số liệu mới nhất về dư nợ (Phần gốc còn nợ, tức số tiền đã vay mà chưa được trả lại. Lãi mỗi kỳ được tính trên số đó, nên đã trả nhiều không có nghĩa là còn nợ ít.) cho vay bất động sản, trong bối cảnh thị trường BĐS đang trong giai đoạn điều chỉnh và dòng vốn tín dụng chịu áp lực giám sát chặt chẽ hơn.
Điểm chính cần nắm
- Dư nợ cho vay bất động sản tiếp tục tăng nhưng tốc độ chậm lại so với giai đoạn trước.
- Phó Thống đốc Nguyễn Ngọc Cảnh nhấn mạnh tính chất trung, dài hạn của đầu tư BĐS đối lập với nguồn vốn huy động ngắn hạn của ngân hàng.
- Chênh lệch kỳ hạn giữa tài sản vay (dài hạn) và nguồn vốn (ngắn hạn) có thể tạo rủi ro thanh khoản nếu khách hàng vay không trả nợ đúng hạn.
- Ngân hàng siết chặt criteria cho vay BĐS, đặc biệt với phân khúc đầu tư, nhằm kiểm soát rủi ro hệ thống.
Góc nhìn FinHome
Số liệu dư nợ cho vay BĐS phản ánh hai xu hướng đối lập. Một mặt, tín dụng BĐS vẫn là kênh hút vốn quan trọng của hệ thống ngân hàng. Mặt khác, các chủ đầu tư và người mua đang chịu áp lực kép từ lãi suất cao và điều kiện vay thắt chặt. Với người đang có khoản vay BĐS hoặc cân nhắc vay mua nhà, FinHome lưu ý cần đánh giá kỹ khả năng trả nợ trong trường hợp lãi suất điều chỉnh hoặc thu nhập biến động, bởi rủi ro thanh khoản không chỉ ở cấp độ doanh nghiệp mà còn ở từng hộ gia đình. Việc duy trì tỷ lệ nợ phù hợp với thu nhập và có dự phòng tài chính là yếu tố quan trọng trong bối cảnh này.