“Mỗi năm để dành 15 triệu, đến lúc nghỉ hưu chắc cũng có vài tỷ.” Con số vài tỷ có thể đúng — nhưng câu hỏi quan trọng hơn là: số tiền đó đủ chi tiêu đến năm bao nhiêu tuổi?
Trong ví dụ dưới đây, người để dành có khoảng 2,2 tỷ lúc 60 tuổi. Theo giá hôm nay, số đó chỉ tương đương khoảng 730 triệu, và tiền dành dụm hết ở tuổi 75 — thiếu 10 năm so với mục tiêu đến 85 tuổi.
Muốn tính ngay với số của mình? Tính với số của tôi →
Ví dụ: 35 tuổi, muốn nghỉ ở 60 và đủ tiền đến 85
Đây là một người giả định, cũng là ví dụ công cụ kế hoạch hưu trí mở sẵn:
| Giả định | Giá trị |
|---|---|
| Tuổi hiện tại → tuổi nghỉ hưu → muốn đủ đến | 35 → 60 → 85 |
| Đang có cho hưu trí | 100.000.000 ₫ |
| Để dành năm đầu, sau đó tăng mỗi năm | 15.000.000 ₫, tăng 6%/năm |
| Sinh lời trước / sau khi nghỉ hưu | 6,5% / 4,5% mỗi năm |
| Lạm phát | 4,5%/năm |
| Chi tiêu mong muốn khi nghỉ, theo giá hôm nay | 8.000.000 ₫/tháng |
| Thu nhập khác sau khi nghỉ, theo giá hôm nay | 4.000.000 ₫/tháng |
Mọi tỷ lệ đều là giả định, không phải lợi nhuận được bảo đảm hay lãi suất đang có. Thu nhập khác 4 triệu/tháng chỉ là số ví dụ — không phải mức lương hưu BHXH bạn chắc chắn được nhận; mức thật phụ thuộc quá trình đóng và quy định tại thời điểm hưởng.
Vì có 4 triệu thu nhập khác, mỗi tháng chỉ cần rút 4 triệu từ khoản dành dụm, tức 48 triệu một năm theo giá hôm nay.
2,2 tỷ lúc 60 tuổi, nhưng chỉ bằng khoảng 730 triệu hôm nay
| Kết quả của công cụ | Số tiền |
|---|---|
| Số dư khi nghỉ hưu, tiền danh nghĩa | 2.194.741.612 ₫ |
| Cùng số dư đó, theo giá hôm nay | 730.257.686 ₫ |
| Cần có lúc 60 tuổi, theo giá hôm nay | 1.200.000.000 ₫ |
| Năm rút đầu tiên, tiền danh nghĩa (= 48 triệu hôm nay) | 144.260.854 ₫ |
| Tiền dành dụm cạn ở | 75 tuổi — thiếu 10 năm |
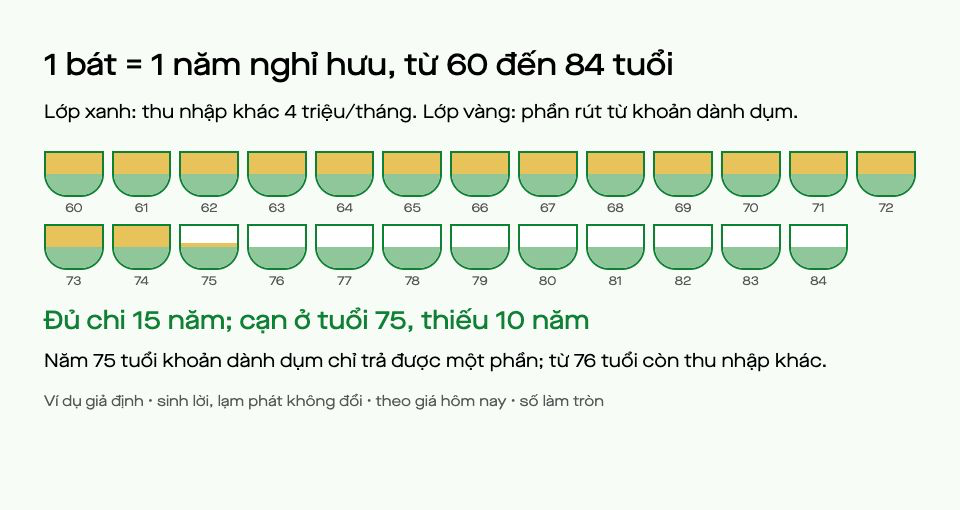
Sơ đồ minh họa cùng ví dụ, theo cách công cụ vẽ “1 bát = 1 năm nghỉ hưu”; số làm tròn. Bảng phía trên giữ số tới đồng.
Tiền danh nghĩa là số ghi trên tài khoản ở năm đó. Theo giá hôm nay là số đó quy về sức mua hiện tại. Với lạm phát 4,5%/năm trong 25 năm, một tô phở 50 nghìn hôm nay tương đương khoảng 150 nghìn lúc bạn 60 tuổi — nên 2,2 tỷ khi đó mua được ít hơn nhiều so với 2,2 tỷ hôm nay.
Kế hoạch đạt khoảng 60% số cần có. Năm 75 tuổi, khoản dành dụm chỉ trả được một phần; từ 76 tuổi, 4 triệu thu nhập khác vẫn còn nhưng phần chi tiêu phải lấy từ khoản dành dụm không còn nguồn trả.
Ba cần gạt, ba kết quả khác nhau
Mỗi thay đổi dưới đây chỉ đổi một ô, các giả định khác giữ nguyên:
| Thay đổi một ô | Tiền dành dụm cạn ở | Số năm thiếu |
|---|---|---|
| Như ví dụ | 75 tuổi | 10 |
| Để dành năm đầu 27 triệu thay vì 15 triệu | 84 tuổi | 1 |
| Nghỉ hưu ở 61 thay vì 60 | 76 tuổi | 9 |
| Chi tiêu 7 triệu/tháng thay vì 8 triệu | 80 tuổi | 5 |
Nghỉ muộn một năm nghĩa là thêm một năm để dành và bớt một năm phải rút tiền, trong khi tuổi muốn đủ tiền vẫn là 85. Trong ví dụ này, mốc cạn tiền chỉ lùi từ 75 lên 76 tuổi; đó là kết quả của các số ở trên, không phải quy luật chung. Tăng mức để dành sớm có tác động lớn nhất trong ví dụ này, vì khoản góp thêm có 25 năm để sinh lời theo giả định. Với số của bạn, thứ tự đó có thể khác.
Tự thử trong vài phút
- Mở Tính với số của tôi. Trang mở sẵn đúng ví dụ này và vẽ hình “1 bát = 1 năm nghỉ hưu”.
- Bấm “+12 triệu/năm” một lần. Để dành năm đầu thành 27 triệu, số năm thiếu từ 10 xuống 1. Bấm “−12 triệu/năm” để về lại 15 triệu.
- Trong phần “Mục tiêu hưu trí”, đọc gợi ý để dành 27,6 triệu năm đầu (khoảng 2,3 triệu/tháng) rồi bấm “Thử mức này”. Kế hoạch đủ theo giả định. Bấm “Hoàn tác lần thử” để trở lại số ban đầu.
- Thử “+1 tuổi” và “−1 triệu/tháng” để so với bảng ở trên, rồi thay các ô bằng số của bạn.
Công cụ tính như thể khoản để dành của cả năm được góp vào đầu năm; góp dần mỗi tháng thì kết quả thấp hơn một chút. Phép tính chạy ngay trên trình duyệt; công cụ không tự lưu lại kế hoạch khi tải lại trang.
Câu hỏi để tự trả lời: nếu phải chọn một cần gạt, bạn thực sự làm được việc nào — để dành thêm, nghỉ muộn hơn hay chi ít hơn khi nghỉ hưu?
Đối chiếu trước khi quyết định
Công cụ dùng một mức sinh lời cố định mỗi năm. Thực tế lợi nhuận lên xuống, và vài năm xấu ngay sau khi nghỉ hưu gây hại nhiều hơn cùng mức xấu đó ở những năm sau, vì bạn đang rút tiền đúng lúc số dư giảm. Bạn cũng có thể sống lâu hơn tuổi 85 đã chọn, nên hãy thử cả tuổi kết thúc cao hơn.
Kết quả chưa tính thuế, phí, chi phí y tế bất thường và thay đổi chính sách. Mức lương hưu BHXH, tuổi nghỉ hưu áp dụng cho bạn và điều kiện hưởng cần tra theo hồ sơ của chính bạn.
Đã có số của mình? Tính với số của tôi →
Nguồn để đọc thêm
- MoneyHelper: How long might your money need to last in retirement? — tính thời gian cần chi tiêu, mức chi và thu nhập, rồi xem khoảng thiếu. Tuổi hưu, lương hưu và thuế của Anh không áp dụng ở đây.
- Investor.gov: Risk and return — lạm phát làm giảm sức mua; lợi nhuận cao hơn thường đi kèm rủi ro cao hơn.
- Văn bản Chính phủ: Nghị quyết 244/2025/QH15 — mục tiêu CPI khoảng 4,5% năm 2026, cơ sở cho mức lạm phát ví dụ; không phải dự báo cho 25 năm.
- Tra cứu tuổi nghỉ hưu theo năm sinh — tuổi nghỉ hưu trong ví dụ là lựa chọn của người dùng, hãy đối chiếu với quy định cho năm sinh của bạn.
Ví dụ do FinHome xây dựng; mọi con số được đối chiếu với công cụ ngày 30/09/2026, làm tròn đến đồng. Bài soạn với hỗ trợ AI, chưa được chuyên gia độc lập thẩm định, không phải tư vấn tài chính.