
Trước khi đi xem nhà, hãy tính xem mỗi tháng mình còn bao nhiêu
Câu trả lời ngắn
Một căn nhà có thể vừa với số tiền ngân hàng cho vay, nhưng chưa chắc vừa với cuộc sống của gia đình bạn. Hãy bắt đầu từ ngân sách thực tế, trước khi bắt đầu đi xem nhà.
Trước khi hỏi ngân hàng, có một câu nên hỏi chính mình: sau khi trả tiền nhà, gia đình còn đủ tiền để sống và tiếp tục để dành không?
Muốn thử ngay với số của bạn?
Gia đình trong ví dụ có những khoản nào?
- Thu nhập trước khấu trừ / tiền thực nhận
- 45 / 40 triệu đồng mỗi tháng
- Sinh hoạt, chưa gồm nhà ở và nợ
- 17 triệu đồng/tháng
- Nợ khác đang trả
- 3 triệu đồng/tháng
- Muốn tiếp tục để dành
- 5 triệu đồng/tháng
- Chi phí nhà ở khác, ngoài khoản vay
- 2 triệu đồng/tháng
- Tích lũy / giữ lại dự phòng
- 600 / 100 triệu đồng
- Lãi vay giả lập và kỳ hạn
- 8,5%/năm không đổi trong 240 tháng
- Chi phí mua ngoài giá / tỷ lệ vay tối đa
- 3% / 80% giá nhà (giả định)
- Giới hạn nợ nhà / tổng nợ trên thu nhập gộp
- 40% / 50% (giả định)
Đây là một gia đình được đặt ra để minh họa, không phải mức chi tiêu ai cũng nên theo. Công cụ lấy tiền thực nhận trừ những khoản gia đình cần dùng. Các tỷ lệ 40%, 50% và 80% cũng chỉ là giả định để thử, không phải lời hứa cho vay hay mức an toàn của ngân hàng.
Cùng thu nhập, chưa chắc cùng ngân sách
Bạn thấy một căn hộ khá ưng. Đi làm thuận tiện, phòng khách nhiều ánh sáng, giá cũng có vẻ không quá xa khả năng. Câu hỏi tiếp theo thường là: “Mình vay có nổi không?”
Hai gia đình cùng thực nhận 40 triệu đồng mỗi tháng có thể tìm nhà trong những tầm giá khác nhau. Một bên không có nợ, bên còn lại đang trả góp xe hoặc hỗ trợ người thân. Thu nhập chỉ là điểm bắt đầu.
Hãy hình dung 40 triệu tiền về tài khoản được chia vào từng ngăn: ăn ở, nợ cũ, tiền để dành và tiền cho căn nhà. Đã bỏ vào ngăn này thì không thể dùng lại cho ngăn khác.
Phép tính rất ngắn: 40 − 17 − 3 − 5 − 2 = 13 triệu. Đó là số còn lại để trả ngân hàng mỗi tháng, gồm tiền vay trả lại (gốc) và tiền lãi.
Ngân sách giả lập mỗi tháng
- Thu nhập thực nhận
- 40 triệu
- Sinh hoạt, chưa gồm nhà ở và nợ
- −17 triệu
- Nợ khác đang trả
- −3 triệu
- Muốn tiếp tục để dành
- −5 triệu
- Chi phí nhà ở khác, ngoài khoản vay
- −2 triệu
- Còn lại để trả gốc và lãi
- 13 triệu
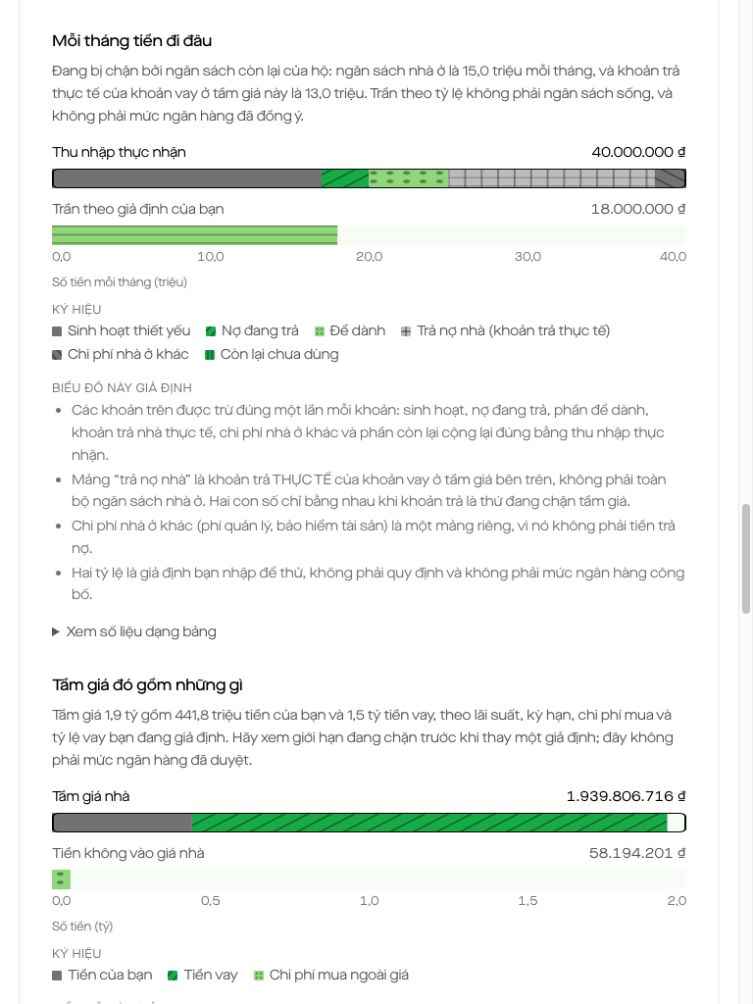
15 triệu cho nhà ở không phải 15 triệu trả ngân hàng
15 triệu dành cho nhà ở không đồng nghĩa với 15 triệu dành riêng để trả ngân hàng.
Gia đình có 15 triệu cho chuyện nhà ở. Nhưng vẫn cần 2 triệu trả các chi phí khác, nên chỉ còn 13 triệu đưa cho ngân hàng.
Khi điền số của mình, đừng cộng phí quản lý, gửi xe hay điện nước hai lần nếu chúng đã nằm trong chi tiêu sinh hoạt. Mỗi khoản tiền chỉ được tính vào một ngăn.
Có 600 triệu, không có nghĩa dùng cả 600 triệu trả trước
Hộ này có 600 triệu tích lũy và quyết định giữ riêng 100 triệu dự phòng. Còn 500 triệu cho giao dịch mua nhà, nhưng một phần vẫn phải dành cho chi phí mua ngoài giá.
Với các con số trong ví dụ, công cụ cho tầm giá khoảng 1,94 tỷ đồng. Nghĩa là bạn có một mốc để bắt đầu tìm nhà, không phải lời khuyên phải mua nhà giá đó.
Khoản vay khoảng 1,498 tỷ. Trong 500 triệu đưa vào giao dịch, khoảng 58,2 triệu dành cho chi phí mua; 441,8 triệu còn lại trả vào giá căn nhà. Khoản dự phòng 100 triệu vẫn được giữ riêng.
Đó không phải lời khuyên vay hết mức. Nó là điểm bắt đầu để bạn loại bớt những căn quá xa khả năng, rồi kiểm tra thêm lãi suất, chi phí thực tế và điều kiện khoản vay.
 Hình minh họa
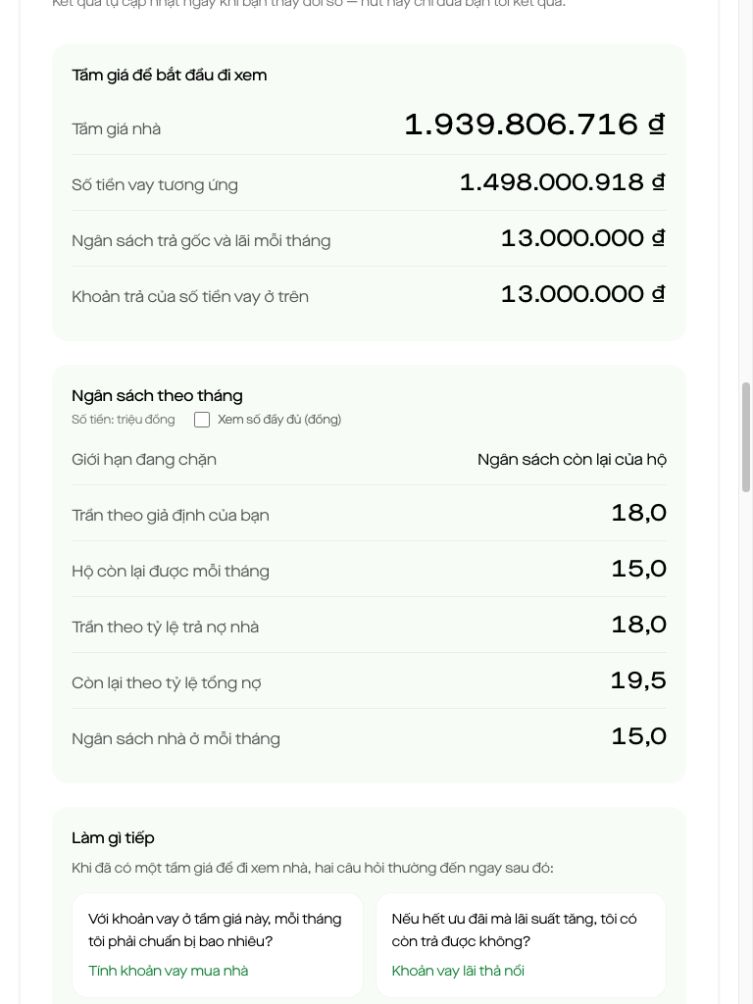
Dừng một chút: đối chiếu với gia đình bạn
Bạn đã tính đủ các khoản vẫn phải chi sau khi chuyển nhà chưa? Sau khi mua, bạn có muốn tiếp tục để dành mỗi tháng không? Nếu chi tiêu thiết yếu tăng thêm 2 triệu, tầm giá sẽ đổi ra sao?
Hãy chạy một lần với số của mình, sau đó chỉ tăng ô chi tiêu thiết yếu thêm 2 triệu. Ghi lại hai tầm giá và xem công cụ báo giới hạn nào đang chặn. Thay một giả định mỗi lần sẽ giúp bạn hiểu nguyên nhân.
Biểu đồ này cho thấy gì
Hai thanh nói về hai khoản khác nhau. Thanh trên là giá nhà khoảng 1,94 tỷ: một phần dùng tiền của bạn, phần còn lại đi vay. Thanh dưới là khoảng 58,2 triệu chi phí mua ngoài giá nhà. Tiền dự phòng 100 triệu được giữ riêng, không nằm trong hai thanh. Đây là kết quả từ các số trong ví dụ, không phải mức ngân hàng đã duyệt.
Tầm giá 1,9 tỷ gồm 441,8 triệu tiền của bạn và 1,5 tỷ tiền vay, theo lãi suất, kỳ hạn, chi phí mua và tỷ lệ vay bạn đang giả định. Hãy xem giới hạn đang chặn trước khi thay một giả định; đây không phải mức ngân hàng đã duyệt.
- Tầm giá nhà1.939.806.716 ₫
- Tiền không vào giá nhà58.194.201 ₫
- Số tiền (tỷ)
Ký hiệu
- Tiền của bạn
- Tiền vay
- Chi phí mua ngoài giá
Biểu đồ này giả định
- Lãi suất giữ nguyên suốt kỳ hạn. Hãy nhập mức lãi sau ưu đãi, không phải mức ưu đãi năm đầu.
- Phần vay được là GIẢ ĐỊNH bạn nhập. Ngân hàng còn xét giá thẩm định và hồ sơ của bạn, nên hãy hỏi rồi nhập lại con số thật.
- Đây là mức để bắt đầu đi xem nhà, không phải mức ngân hàng đã đồng ý.
Xem số liệu dạng bảng
Số tiền: triệu đồngSố tiền: đồng
Bảng số đầy đủ cuộn ngang trong khung này.
| Khoản | Số tiền |
|---|---|
| Tầm giá nhà — Tiền của bạn | 441,8441.805.799 |
| Tầm giá nhà — Tiền vay | 1.498,01.498.000.918 |
| Tầm giá nhà | 1.939,81.939.806.716 |
| Tiền không vào giá nhà — Chi phí mua ngoài giá | 58,258.194.201 |
| Tiền không vào giá nhà — Còn lại chưa dùng | < 0,10 |
| Tiền không vào giá nhà | 58,258.194.201 |
Tự tính ngân sách và tầm giá nhà
Công cụ miễn phí trên website. Bài viết không mang sẵn dữ liệu sang công cụ; bạn cần nhập các giả định của mình.
- Chọn “Hộ của tôi trả được bao nhiêu mỗi tháng?”.
- Nhập thu nhập gộp, thực nhận, nợ đang trả, chi phí thiết yếu, phần muốn để dành và chi phí nhà ở khác; không cộng trùng.
- Nhập tiền tích lũy và khoản giữ lại dự phòng riêng; kiểm tra lãi vay, kỳ hạn, chi phí mua và tỷ lệ vay giả định.
Thử đổi một thứ: Chỉ tăng chi phí sinh hoạt thiết yếu thêm 2 triệu mỗi tháng, giữ nguyên các đầu vào còn lại và ghi lại hai tầm giá.
Tự kiểm tra: Công cụ báo giới hạn nào đang chặn? Mức trả nợ còn để bạn sống và tiếp tục để dành như mong muốn không?
Trước khi dùng kết quả để quyết định
- Mô phỏng không phải cam kết cho vay hoặc bảo đảm an toàn tài chính.
- Lãi suất trong ví dụ giữ nguyên suốt kỳ hạn; chưa phản ánh mọi khoản phí, thuế thu nhập, lạm phát hoặc thay đổi thu nhập.
- Kiểm tra điều khoản thực tế trước khi quyết định. Tầm giá là ngân sách theo giả định, không phải giá thị trường hay kết quả thẩm định.
Nguồn tham khảo cho khái niệm
Chỉ dùng nguyên tắc phân bổ tiền, không áp dụng tỷ lệ, chương trình hay quy định Hoa Kỳ cho Việt Nam.
- CFPB — lập ngân sách mua nhà và giữ lại khoản dự phòngNguồn giáo dục cho khái niệm lập ngân sách mua nhà và giữ khoản dự phòng. Không dùng như tiêu chuẩn tín dụng, mức chi tiêu hay quy định áp dụng tại Việt Nam.
Về nội dung này
Bài giáo dục FinHome có hỗ trợ AI, được founder duyệt nội dung trước xuất bản. Ví dụ giả lập; ảnh công cụ ngày 23/09/2026 minh họa các giả định đã nêu. Bài chưa được chuyên gia độc lập thẩm định và không thay thế tư vấn cho hồ sơ cụ thể.
Bài thuộc nhóm Xác định ngân sách mua nhà — Tính tiền có thể dùng, khoản trả vừa sức và chi phí cần để riêng trước khi đi xem nhà.