“Để dành 10 năm, lãi kép sẽ lo phần lớn.” Nghe quen, nhưng trước khi tin, hãy tách con số cuối kỳ thành từng phần: bao nhiêu là tiền bạn tự bỏ vào, và bao nhiêu mới là lãi?
Trong ví dụ dưới đây, sau 10 năm số dư khoảng 1,49 tỷ. Nhưng khoảng 1,06 tỷ là tiền của chính bạn; phần do lãi khoảng 433 triệu, và phần đó dựa trên một mức lãi giả định.
Muốn tính ngay với số của mình? Tính với số của tôi →
Ví dụ: một quỹ để dành 10 năm
Một gia đình giả định đang có 100 triệu, mỗi tháng gửi thêm 8 triệu vào cuối tháng. Họ giả định lãi 6%/năm, ghép lãi hằng tháng, trong 10 năm (120 tháng).
Lãi kép nghĩa là tiền lãi được cộng vào gốc, rồi chính phần lãi đó tiếp tục sinh lãi. Mức 6% ở đây là con số để học cách tính, không phải lãi suất của một sản phẩm hôm nay và không được bảo đảm.
Đây cũng đúng là ví dụ công cụ lãi kép mở sẵn, nên bạn thấy lại cùng các con số khi bấm liên kết.
1,49 tỷ cuối kỳ, trong đó 1,06 tỷ là tiền bạn góp
| Sau 10 năm, với lãi giả định 6%/năm | Số tiền |
|---|---|
| Số tiền ban đầu | 100.000.000 ₫ |
| Tiền gửi thêm: 120 tháng × 8 triệu | 960.000.000 ₫ |
| Tổng số tiền bạn đã gửi | 1.060.000.000 ₫ |
| Phần do lãi theo lãi suất giả định | 432.974.448 ₫ |
| Số tiền cuối kỳ | 1.492.974.448 ₫ |
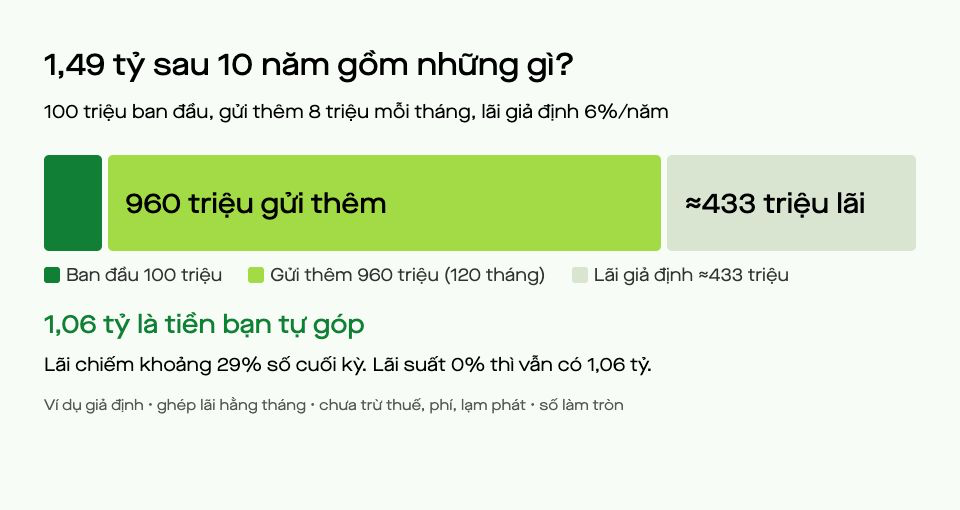
Sơ đồ minh họa cùng ví dụ; số trên hình làm tròn. Bảng phía trên giữ số tới đồng.
Phần lãi chiếm khoảng 29% số cuối kỳ. Hơn hai phần ba con số cuối cùng là tiền bạn tự đặt vào. Nếu lãi suất là 0%, bạn vẫn có đúng 1,06 tỷ — nên phần chắc chắn của kế hoạch là mức góp, không phải lãi.
Lãi cũng không tăng đều. Đến cuối năm thứ 5, số dư là 693.045.259 ₫ và phần lãi mới chỉ 113.045.259 ₫. Năm năm sau mới là lúc lãi của các năm trước bắt đầu sinh lãi nhiều hơn.
Góp thêm 1 triệu mỗi tháng đổi được bao nhiêu?
Giữ nguyên mọi giả định, chỉ tăng mức gửi thêm từ 8 lên 9 triệu mỗi tháng:
| Sau 10 năm | Gửi 8 triệu/tháng | Gửi 9 triệu/tháng |
|---|---|---|
| Tổng số tiền bạn đã gửi | 1.060.000.000 ₫ | 1.180.000.000 ₫ |
| Phần do lãi giả định | 432.974.448 ₫ | 476.853.795 ₫ |
| Số tiền cuối kỳ | 1.492.974.448 ₫ | 1.656.853.795 ₫ |
Số cuối kỳ tăng khoảng 163,9 triệu: 120 triệu là tiền bạn gửi thêm, khoảng 43,9 triệu là lãi giả định trên phần đó. Thêm 1 triệu mỗi tháng là quyết định bạn làm được hôm nay; lãi suất thì không.
Tự thử trong vài phút
- Mở Tính với số của tôi. Công cụ mở sẵn đúng ví dụ này: “Số tiền ban đầu” 100 triệu, “Gửi thêm mỗi kỳ” 8 triệu, “Lãi suất” 6, “Số năm gửi” 10, “Kỳ ghép lãi” hằng tháng. Bấm “Xem kết quả”.
- Trong phần “Xem tiền lớn lên qua các mốc thời gian”, hình mở ở mốc cuối (năm 10). Bấm “« Đầu” để về lúc bắt đầu, rồi bấm “Sau ›” vài lần để thấy ba phần của số dư ở từng năm — năm 1 khoảng 204,9 triệu.
- Bấm “Gửi thêm 1 triệu mỗi tháng”. Đọc dòng kết quả lần thử: phần nào là tiền bạn gửi thêm, phần nào là lãi giả định. Sau đó bấm “Hoàn tác lần thử” để về lại 8 triệu.
- Thử đặt “Lãi suất” về 0. Con số còn lại chính là phần kế hoạch không phụ thuộc lãi.
Phép tính chạy ngay trên trình duyệt; công cụ không tự lưu lại kế hoạch khi tải lại trang.
Câu hỏi để tự trả lời: nếu lãi thực tế thấp hơn giả định, bạn sẽ bù bằng cách góp thêm, góp lâu hơn, hay hạ mục tiêu?
Đối chiếu trước khi quyết định
Lãi suất tiền gửi thay đổi theo từng kỳ gửi và từng nơi nhận tiền; công cụ giữ một mức suốt 10 năm. Kết quả chưa trừ thuế, phí và lạm phát: 1,49 tỷ sau 10 năm sẽ mua được ít hơn 1,49 tỷ hôm nay. Công cụ không mô phỏng khoản lỗ, nên đừng dùng nó để suy ra lợi nhuận của một khoản đầu tư có rủi ro.
Nếu bạn đang để dành cho một mục tiêu có hạn cụ thể, như tiền trả trước mua nhà, công cụ mục tiêu tiết kiệm trả lời trực tiếp hơn: mỗi tháng cần góp bao nhiêu để đủ vào đúng ngày đó.
Đã có con số của mình? Tính với số của tôi →
Nguồn để đọc thêm
- Investor.gov: Small savings add up to big money — lãi kép là lãi tính trên cả phần lãi trước đó.
- Investor.gov: Compound interest calculator — số tiền ban đầu, mức góp, thời gian và lãi suất đều là giả định đầu vào.
- Investor.gov: Risk and return — lạm phát làm giảm sức mua của tiền theo thời gian.
Các nguồn của cơ quan quản lý chứng khoán Hoa Kỳ chỉ dùng cho khái niệm, không đại diện cho lãi suất, sản phẩm hay quy định tại Việt Nam. Ví dụ do FinHome xây dựng; mọi con số được đối chiếu với công cụ ngày 30/09/2026 và làm tròn đến đồng. Bài soạn với hỗ trợ AI, chưa được chuyên gia độc lập thẩm định, không phải tư vấn tài chính.