“Mỗi tháng trả góp hơn 8 triệu, chắc mình xoay được.” Nhưng chiếc xe còn cần nhiên liệu, chỗ đỗ, bảo hiểm và bảo dưỡng. Câu hỏi đáng tính trước là: sau khi lo cho xe, gia đình còn bao nhiêu cho những việc khác?
Một gia đình trong ví dụ dưới đây thu nhập 40 triệu/tháng. Mua xe xong, họ vẫn để dành 3 triệu như kế hoạch, nhưng phần còn lại chỉ khoảng 500 nghìn/tháng. Cùng mở từng khoản để hiểu vì sao — rồi thay bằng số của bạn.
Muốn tính ngay với chiếc xe của mình? Tính với số của tôi →
Một chiếc xe, hai ví tiền
Hãy tưởng tượng bạn có hai chiếc ví. Ví thứ nhất dùng lúc mua xe: tiền trả trước, thuế và phí đăng ký. Ví thứ hai dùng mỗi tháng: trả nợ, đổ xăng, gửi xe và các chi phí khác.
Đủ tiền trong ví thứ nhất chưa chắc khiến ví thứ hai thoải mái. Vì vậy, mình tính riêng hai phần.
Trong ví dụ giả định này, gia đình chọn xe có giá lăn bánh 700 triệu, đã gồm thuế và phí đăng ký. Họ trả trước 300 triệu, không đổi xe cũ, nên cần vay 400 triệu.
Khoản vay được tính trong 5 năm, lãi cố định giả định 10%/năm, mỗi tháng trả cùng một tổng tiền gốc và lãi. Gốc là tiền đã vay; lãi là tiền trả thêm cho việc sử dụng khoản vay. Đây là ví dụ để học cách tính, không phải báo giá hay lời mời vay.
Trả góp 8,5 triệu, nhưng chiếc xe lấy gần 11,5 triệu mỗi tháng
| Khoản tiền trong tháng của gia đình giả định | Số tiền |
|---|---|
| Thu nhập thực nhận, sau thuế và bảo hiểm | 40.000.000 ₫ |
| Chi thiết yếu, chưa gồm chi phí xe và trả nợ | −22.000.000 ₫ |
| Nợ khác đang trả, không gồm khoản vay xe này | −3.000.000 ₫ |
| Khoản muốn tiếp tục để dành | −3.000.000 ₫ |
| Còn lại trước khi mua xe | 12.000.000 ₫ |
| Trả gốc và lãi vay xe | −8.498.818 ₫ |
| Nuôi xe, giả định riêng cho ví dụ | −3.000.000 ₫ |
| Còn lại sau khi mua xe | 501.182 ₫ |
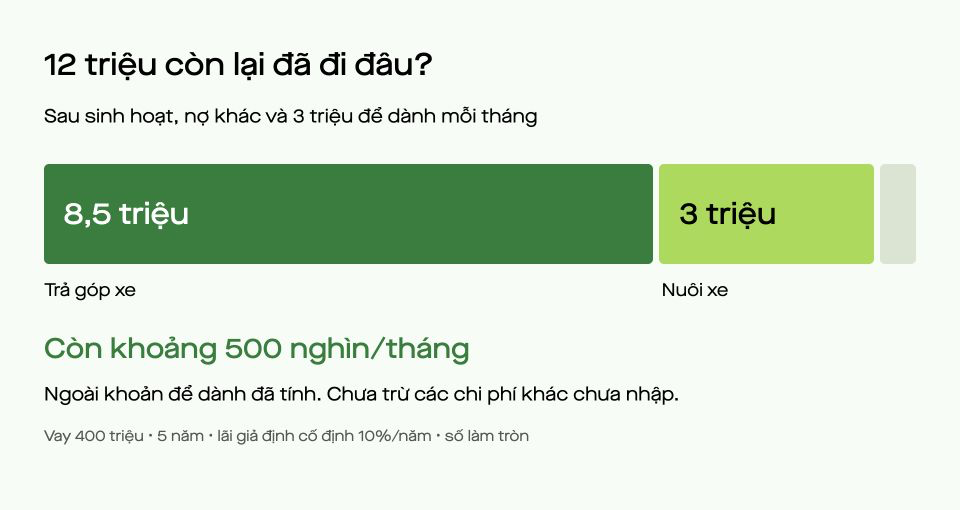
Sơ đồ minh họa cùng ví dụ; số trên hình làm tròn. Bảng phía trên giữ số tới đồng. Khoản để dành 3 triệu đã được trừ trước khi tính phần còn lại.
500 nghìn này không phải toàn bộ tiền để sống, cũng không phải toàn bộ tiền tiết kiệm. Tiền sinh hoạt và khoản để dành đều đã tính rồi. Đây là phần chưa phân bổ, có thể dùng cho một khoản phát sinh hoặc mục tiêu khác chưa nhập.
Chỉ cần chi phí nuôi xe tăng thêm 1 triệu, ví dụ này sẽ thiếu khoảng 500 nghìn so với kế hoạch tháng. Gia đình sẽ cần điều chỉnh một khoản khác. Số dương nhỏ không tự nói rằng chiếc xe “vừa sức”.
Muốn xem cùng gia đình này trong công cụ? Thử đúng ví dụ này → Công cụ điền sẵn các số giả định ở trên; địa chỉ trang chỉ mang tên ví dụ, không chứa số tiền nào.
Tiền nuôi xe: đừng chỉ nhớ tiền xăng
Hãy cộng những khoản thực sự phù hợp với chiếc xe và nơi bạn sống: nhiên liệu hoặc sạc điện, gửi xe, phí đường bộ, bảo hiểm, bảo dưỡng. Khoản trả một lần trong năm có thể chia 12 để biết nên dành ra mỗi tháng bao nhiêu; đến hạn thanh toán vẫn cần có đủ tiền.
3 triệu trong bài chỉ là giả định, không phải chi phí trung bình của một mẫu xe. Bạn có thể dùng công cụ chi phí nhiên liệu cho quãng đường của mình, rồi cộng các khoản còn lại theo báo giá. Nếu xe thay thế một phần chi phí đi lại cũ, hãy bỏ phần trùng khỏi chi thiết yếu để không tính hai lần.
Kéo từ 5 lên 7 năm: nhẹ tháng này, thêm lãi cả chặng
Giữ nguyên khoản vay 400 triệu và mức lãi cố định giả định 10%/năm, chỉ đổi kỳ hạn:
| Cùng khoản vay, khác kỳ hạn | 5 năm | 7 năm |
|---|---|---|
| Trả gốc và lãi mỗi tháng | 8.498.818 ₫ | 6.640.474 ₫ |
| Tổng lãi cả kỳ | 109.929.073 ₫ | 157.799.783 ₫ |
Bạn giảm khoảng 1,86 triệu tiền trả mỗi tháng, đổi lại thêm khoảng 47,87 triệu tiền lãi và trả nợ lâu hơn hai năm. Những con số này chưa tính phí hợp đồng hoặc phí trả nợ trước hạn nếu có.
Kỳ hạn dài không tự tốt hay xấu. Nó đổi sự nhẹ nhàng của dòng tiền tháng lấy chi phí và thời gian vay. Hãy nhìn cả hai, thay vì chỉ chọn dòng “mỗi tháng trả ít nhất”.
Nếu còn tính chuyện mua nhà, nhìn thêm khoản trả trước
300 triệu trả trước là tiền ra khỏi tài khoản ngay, không nằm trong phép trừ hằng tháng. Nếu số tiền đó vốn dành cho mua nhà, mục tiêu ấy sẽ thay đổi. Bạn cũng mất cơ hội dùng khoản tiền này cho việc khác; bài chưa tính lợi nhuận hay lãi tiết kiệm có thể có từ số tiền đó.
Trước khi chốt, hãy tách rõ tiền dành mua xe, quỹ dự phòng và tiền dành cho mục tiêu khác. Ví dụ này chưa biết gia đình đang có bao nhiêu dự phòng, nên chưa kết luận được mức trả trước là phù hợp.
Nếu dự tính bán xe trước khi hết nợ, cần xem cả dư nợ — phần gốc còn nợ — và giá bán lại. Xe có thể bán thấp hơn số còn nợ. Biểu đồ dư nợ của công cụ không phải dự báo giá trị chiếc xe.
Tự thử trong vài phút
- Mở Thử đúng ví dụ này. Công cụ ghi “Ví dụ trong bài” và điền sẵn gia đình giả định: xe 700 triệu, trả trước 300 triệu, 10%/năm trong 5 năm. Bấm “Xem kết quả”: mỗi tháng còn 501.182 ₫.
- Trong phần “Thử một thay đổi”, bấm “Kéo dài kỳ hạn thêm 2 năm”. Công cụ đổi 5 năm thành 7 năm và đặt trước–sau cạnh nhau: trả mỗi tháng khoảng 8,5 → 6,6 triệu, tổng lãi khoảng 109,9 → 157,8 triệu, phần còn lại khoảng 0,5 → 2,4 triệu. Tháng nhẹ hơn có đáng với phần lãi thêm không?
- Bấm “Hoàn tác lần thử” để về lại 5 năm mà không cần nhớ số cũ. Sau đó bấm “Thêm 1 triệu tiền nuôi xe”: phần còn lại chuyển thành thiếu khoảng 500 nghìn.
- Khi đã quen cách đọc, thay từng ô bằng số của bạn. Lãi suất và kỳ hạn lấy theo báo giá; ô nợ khác không gồm khoản vay xe đang tính.
Ví dụ trong bài là số giả định. Nếu các ô đã có số bạn nhập, công cụ hỏi trước khi thay bằng ví dụ. Công cụ không lưu và không gửi số bạn nhập; tải lại trang thì các ô trở về ví dụ.
Câu hỏi cuối cùng: nếu một tháng chi nhiều hơn dự tính, bạn sẽ điều chỉnh khoản nào mà vẫn giữ được những việc quan trọng? Câu trả lời đó hữu ích hơn việc chỉ biết mình trả nổi một kỳ góp.
Đối chiếu trước khi quyết định
Nếu báo giá có lãi ưu đãi rồi thả nổi, lãi suất sẽ được đặt lại theo chu kỳ ghi trong hợp đồng, nên tiền phải trả có thể thay đổi. Phép tính giữ 10% suốt 5 năm không mô tả đúng hợp đồng đó. Hãy hỏi cách tính lãi sau ưu đãi, các loại phí và lịch trả nợ thực tế; có thể tham khảo thêm công cụ khoản vay lãi thả nổi. Khoản trả thực tế còn phụ thuộc cách trả gốc, cách tính ngày và điều kiện của nơi cho vay.
FinHome giúp bạn mô phỏng và hiểu các con số; kết quả không phải phê duyệt vay hoặc cam kết của ngân hàng.
Đã có báo giá trong tay? Tính với số của tôi →
Nguồn để đọc thêm
- CFPB: So sánh khoản vay ô tô ngoài tiền trả hằng tháng — cách nhìn số tiền vay, thời hạn và tổng chi phí.
- FTC: Tìm hiểu tài trợ mua xe — vì sao cần tính cả chi phí sử dụng và đọc điều kiện vay.
Hai nguồn giáo dục tiêu dùng của Hoa Kỳ hỗ trợ nguyên tắc so sánh, không đại diện cho lãi suất, điều kiện hay pháp luật Việt Nam. Ví dụ do FinHome xây dựng và đối chiếu với công cụ ngày 30/09/2026; số tiền làm tròn đến đồng.